


Mehr Mut hilft Pflege aus der Not
Die Pflegeversicherung ist in schweres Fahrwasser geraten. Mit dem im Entwurf vorliegenden Pflegeneuordnungsgesetz unternimmt die Regierung einen Rettungsversuch. Doch nur ein klares Zielbild, eine nachhaltige Finanzierung und echte Strukturreformen werden die Pflege langfristig sichern.
Die Pflegeversicherung gilt als Erfolgsgeschichte: Mit ihr gelang es, die finanziellen Belastungen infolge von Pflegebedürftigkeit abzumildern und die Abhängigkeit von der Sozialleistung „Hilfe zur Pflege“ zu verhindern. Zudem hat sie zum Aufbau einer flächendeckenden Unterstützungs- und Pflegeinfrastruktur nach Qualitätsmaßstäben geführt. Seit ihrer Einführung 1995 hat sich die Pflegeversicherung kontinuierlich weiterentwickelt. Das Leistungsspektrum wurde ausgebaut und flexibilisiert, die Beratungsansprüche wurden ausgeweitet. Die soziale Absicherung und Unterstützung für pflegende An- und Zugehörige haben sich verbessert. Die Einkommen für Pflegepersonen und Betreuungskräfte erhöhten sich – angestoßen durch die Konzertierte Aktion Pflege – in den vergangenen vier Jahren um durchschnittlich 20 Prozent.
Das System steht unter Kostendruck
Die Leistungsausweitungen und Einkommenssteigerungen in der Langzeitpflege führten insbesondere in der letzten Dekade zu deutlichen Beitragserhöhungen und steigenden Eigenanteilen für Leistungsempfängerinnen und -empfänger. Hatte die Pflegeversicherung vor Inkrafttreten des Pflegestärkungsgesetzes II 2017 noch 3,8 Monatsausgaben (knapp zehn Milliarden Euro) als Rücklage, liegt das geschätzte Defizit Ende 2026 bei 4,4 Milliarden Euro ohne Darlehen und für 2027 bei 7,9 Milliarden Euro, Tendenz steigend.
Seit rund fünf Jahren befindet sich die Pflegeversicherung in einer finanziellen Schieflage: Immer wieder übersteigen die Ausgaben die Beitragseinnahmen. Trotz weiterer Beitragsanpassungen um 0,55 Beitragssatzpunkte und Darlehen im Umfang von insgesamt 4,9 Milliarden Euro steht auch heute die finanzielle Tragfähigkeit der Pflegeversicherung wieder auf dem Spiel. Der Finanzausgleich konnte zuletzt nur noch durch das Absenken der Ausgabendeckungsquote auf 0,4 und die Gewährung von Darlehen durch den Bund sichergestellt werden. Eine Ausgabendeckungsquote von 0,4 bedeutet, dass den Kassen nur noch 40 Prozent einer Monatsausgabe als Betriebsmittel verbleiben.
Die bessere Entlohnung von Pflegepersonal verteuert die Pflegeleistungen und entwertet gleichzeitig die Versicherungsleistung. Insbesondere die Kosten für die vollstationäre Pflege sind signifikant gestiegen. 2021 zahlte ein Heimbewohnender im Bundesdurchschnitt 873 Euro für den einrichtungseinheitlichen Eigenanteil (EEE), 791 Euro für Unterkunft und Verpflegung und 461 Euro für Investitionskosten. Heute liegt der EEE um mehr als 103 Prozent höher. Die Kosten für Unterkunft und Verpflegung sind um 35 Prozent und die Investitionskosten um 13 Prozent gestiegen. Für jeden zusätzlichen Euro in der vollstationären Pflege beteiligt sich die Pflegeversicherung über den Bewohnerzuschlag nach Paragraf 43c mit 46 Prozent an den EEE. 54 Prozent der zusätzlichen Kosten trägt der Heimbewohnende selbst (Berechnungen des WIdO). Immer mehr pflegebedürftige Menschen können die Eigenanteile nicht aus eigenen Mitteln bestreiten und sind auf „Hilfe zur Pflege“, eine Sozialleistung der Kommunen, angewiesen.
Arbeitsgruppen bereiten Reform vor
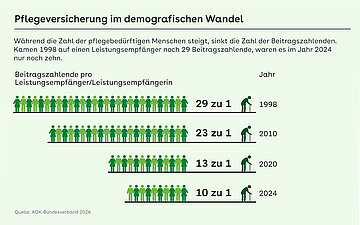
Das Leistungsrecht ist so komplex, dass Anspruchsberechtigte kaum noch durchblicken. Die starre Trennung der Leistungen in ambulant und stationär passt nicht zur Versorgungsrealität und verhindert eine an den Bedürfnissen und Bedarfen ausgerichtete Unterstützung und Pflege. Es ist breiter Konsens, dass grundlegende Reformen überfällig sind. Der demografische Wandel wird den Reformdruck noch erhöhen. Mit ihm verbunden ist ein Rückgang des Erwerbspersonenpotenzials, der die Einnahmesituation der Pflegeversicherung maßgeblich verschlechtert. Zum anderen wird die Zahl der Pflegebedürftigen steigen. Der finanzielle Druck erhöht sich auf der Einnahmen- wie auf der Ausgabenseite.
Sozialversicherungen sind durch lohnabhängige Beiträge an wirtschaftliches Wachstum und hohes Beschäftigungsniveau gekoppelt. Daher wurde 2023 eine interministerielle Arbeitsgruppe zur zukunftssicheren Finanzierung der Pflegeversicherung eingesetzt. Sie hat Szenarien und Stellschrauben für eine nachhaltige Finanzierbarkeit und Leistungsfähigkeit erarbeitet. Mit dem 2024 veröffentlichten Bericht liegen Finanzprojektionen bis 2060, eine Analyse der Kostentreiber sowie Simulationen von Reformoptionen nebst einem Kompass zur politischen Entscheidungsfindung vor.
Auch die von der Bundesregierung im vergangenen Jahr eingesetzte Bund-Länder-Arbeitsgruppe „Zukunftspakt Pflege“ hat Reformvorschläge entwickelt. Deren Eckpunkte greifen zahlreiche Aspekte aus dem fachlichen und fachpolitischen Diskurs auf. Es fehlt jedoch ein klares politisches Zielbild zur nachhaltigen Gestaltung der Langzeitpflege. Offen bleibt zudem, welcher Beitrag in welchem Umfang den Steuer- und Beitragszahlenden wie auch pflegebedürftigen Menschen zugemutet werden kann beziehungsweise geleistet werden muss.
Gesetzentwurf hat Pflegebedürftige im Blick
Die Bundesregierung hat mit dem Entwurf zum Pflegeneuordnungsgesetz (PNOG) von Ende September 2026 zentrale strukturelle Ansatzpunkte für eine moderne pflegerische Versorgung aus dem „Zukunftspakt Pflege“ aufgegriffen und dabei die Bedarfslagen pflegebedürftiger Menschen und ihrer An- und Zugehörigen in den Mittelpunkt gestellt. So bietet die geplante Pflegebegleitung einen echten Mehrwert. Sie ersetzt die bisherigen Beratungsansprüche durch eine verlässliche kontinuierliche fachliche Begleitung für häuslich gepflegte Menschen zur Stabilisierung ihres Pflegearrangements. Die Pflegebegleitung hilft insbesondere beim Aufbau eines individuellen Unterstützungsnetzwerks und bei der Antragsstellung, organisiert Termine, stärkt die Pflegekompetenzen der Angehörigen durch individuelle Schulungen und vermittelt passende Angebote in der Region. Auch in unvorhergesehenen Krisensituationen übernimmt die Pflegebegleitung eine zentrale Steuerungsfunktion und organisiert bei Bedarf weitere Hilfen.
Dieses Ziel droht im Diskurs um die Frage, wer die Pflegebegleitung übernimmt, in den Hintergrund zu rücken. Trägerverbände befürchten, dass mit der kommunalen Sicherstellung der Pflegebegleitung bisherige Beratungsstrukturen in den Pflegediensten zerschlagen werden und lehnen daher die Neuregelung ab. Es wäre wünschenswert, dass in der Debatte im Blick bleibt, wem die Begleitung dienen soll: pflegebedürftigen Menschen und Angehörigen.
Leistungsrecht vereinfachen
Um Pflegebedürftigen und ihren Angehörigen passgenaue Unterstützung anzubieten, müssen Leistungsansprüche einfacher, verständlicher und durchlässiger gestaltet werden. Einen ersten Schritt zur Vereinfachung vollzieht die Bundesregierung, indem sie die Ansprüche auf Verhinderungspflege und auf zum Verbrauch bestimmte Hilfsmittel in den Geldleistungen aufgehen lässt. Dafür erhöhen sich die Beträge. Individuelle Versorgungslösungen werden erleichtert. Das entlastet auch Angehörige und hilft, Ressourcen effizienter einzusetzen. Damit verbunden ist eine Vereinfachung der Abrechnungsregeln. In der Gesamtschau bleibt das Leistungsrecht dennoch komplex und mit hohem bürokratischen Aufwand verbunden. Es bleibt zu hoffen, dass mit der nächsten Reform Mitte 2027 das Leistungsrecht weiter vereinfacht wird.
Klares Zielbild fehlt
Die Pflegebegleitung und die Vereinfachung des Leistungsrechts versprechen Verbesserungen für Pflegebedürftige. Doch fehlt im Entwurf des PNOG ein klares Zielbild zur nachhaltigen Gestaltung der Langzeitpflege. Auch zahlreiche Finanzierungsfragen bleiben offen. Angesichts knapper finanzieller Ressourcen wurden die ökonomischen Verteilungskämpfe bisher auf dem Rücken pflegebedürftiger Menschen und der Beitragszahlenden ausgetragen. Ein Beleg hierfür sind die Regelungen zur tariflichen Entlohnung. Eine befristete Aussetzung von Tariftreuevorgaben hat zum Ziel, die unbeschränkte Refinanzierung von Löhnen auf Tarifniveau und damit die Kostenexplosion sowohl für die Beitragszahlenden als auch für pflegebedürftige Menschen bei ihren Eigenanteilen zu bremsen. Das entspricht dem Leitbild der einnahmenorientierten Ausgabenpolitik im Beitragssatzstabilisierungsgesetz (BStabG) der gesetzlichen Krankenversicherung (GKV).
Das PNOG sieht die vollständige Refinanzierung von Tarifverträgen und den Wegfall der 110-Prozent-Deckelung bei Tarifanlehnern vor. Dies und die fehlende Koppelung von Vergütungssteigerungen an die Grundlohnsummenentwicklung werden den Ausgabenanstieg in der Pflegeversicherung beschleunigen. Das hat zur Folge, dass die Eigenanteile für pflegebedürftige Menschen weiter zunehmen. Das BStabG hat für die GKV durch die Koppelung von Vergütungssteigerungen an die Grundlohnsummenentwicklung die finanzielle Stabilität und den Schutz der Solidargemeinschaft gesetzlich verankert. Dieser Schutz fehlt in der Pflegeversicherung. Die Koppelung wird zugunsten der Tariftreuepflicht außer Kraft gesetzt. Es ist kaum nachzuvollziehen, warum in der GKV die Stabilität der Beiträge Priorität genießt, in der Pflegeversicherung hingegen die uneingeschränkte Lohnentwicklung der Beschäftigten in den Pflegeeinrichtungen höher gewichtet wird als der Schutz der Beitragszahlenden und der Pflegebedürftigen vor finanzieller Überlastung.
Gesetzentwurf ist nicht ausfinanziert
Das fehlende politische Zielbild war auf den letzten Metern zum Kabinettsbeschluss Auslöser eines Konflikts innerhalb der Regierungskoalition. Strittig waren insbesondere die spürbaren Leistungseinschränkungen und ein Ausgleichsmechanismus zwischen sozialer und privater Pflegeversicherung, um den allgemeinen Beitragssatz bei 3,6 Prozent zu halten. Der Entwurf des PNOG nimmt entgegen ursprünglicher Vorlagen Leistungskürzungen zurück – beim Leistungszuschlag in der stationären Pflege in Abhängigkeit von der Wohndauer und bei den Rentenversicherungsbeiträgen für pflegende Angehörige. Zudem sichert der Gesetzentwurf nun auch eine volle Auszahlung des Entlastungsbetrags für pflegebedürftige Menschen mit Pflegegrad 2 und 3 in den ersten drei Monaten zu.
Diese Regelungen und die Anhebung der Beitragsbemessungsgrenze analog dem Beitragsstabilisierungsgesetz für die GKV sind Ursache dafür, dass das PNOG nicht mehr ausfinanziert ist. Zwar werden zur Gegenfinanzierung die Darlehensrückzahlungen auf das Jahr 2035 verschoben, die ursprünglich für das Jahr 2028 vorgesehene Leistungsdynamisierung komplett gestrichen und der Entlastungsbetrag für Menschen mit Pflegegrad 1 abgeschafft. Gleichzeitig verspricht die Regierung unter anderem mit der weiteren Erhöhung des Kinderlosenzuschlags 3,3 Milliarden Euro zusätzliche Einnahmen. Trotz dieser Maßnahmen und dem Aufbrauchen des bisher geplanten Risiko- und Nachhaltigkeitspuffer von 3,6 Milliarden Euro hinterlässt der Regierungsbeschluss eine ungedeckte Summe in Höhe von 1,35 Milliarden Euro allein im Jahr 2027. Noch nie zuvor hat eine Bundesregierung einen Gesetzentwurf beschlossen, der bereits im Entwurf selbst offiziell als nicht ausfinanziert gilt. Dabei wäre es ein Leichtes, das PNOG vollständig zu finanzieren, würden die versicherungsfremden Leistungen aus Bundesmitteln bezahlt.


Liquidität muss gesichert werden
Hinzu kommt, dass die Liquidität des Ausgleichsfonds im laufenden und zu Beginn des kommenden Jahres nur durch zusätzliche Bundesdarlehen aufrechterhalten werden kann. Für das laufende Quartal ist ein zusätzliches Darlehen von 700 Millionen Euro zugesagt. In der öffentlichen Debatte findet das ersatzlose Streichen der staatlichen Liquiditätshilfe kaum Beachtung. Während der Referentenentwurf des PNOG vorsah, dass der Bund dem Ausgleichsfonds bei Engpässen kurzfristig unter die Arme greifen kann, fehlt dieses Sicherheitsnetz im Kabinettsentwurf. Damit verliert die Pflegeversicherung die Absicherung, die in der GKV über den Gesundheitsfonds bewährter Standard ist. Der Mechanismus im Finanzausgleich, mit dem der Ausgleichsfonds durch ein rechnerisch abgesenktes Betriebsmittel-Soll auf die Mittel der Pflegekassen zugreifen kann (Ausgabendeckungsquote), wird in das SGB XI überführt. Zugleich wird für die Ausgabendeckungsquote erstmals eine Untergrenze benannt. Sie wird von derzeit 0,4 schrittweise auf 0,6 (2028), 0,7 (2029) und 0,8 (2030) Monatsausgaben erhöht. Parallel dazu wird die Rücklage von 0,5 Monatsausgaben auf 0,2 abgesenkt. Damit wird der aktuelle Tiefstand der Mittel der Pflegekassen festgefroren und ab 2030 nur um 0,1 erhöht. Eine Verschiebung von Betriebsmitteln der Kassen zum Ausgleichsfonds dürfte damit nicht mehr möglich sein. Gerät die Pflegeversicherung erneut in eine Schieflage, sind die Mittel des Ausgleichsfonds schnell aufgebraucht. Die Pflegekassen können sich dann nicht mehr gegenseitig stützen. Ohne eine Bundeshilfe bleibt der Politik im Ernstfall kaum Reaktionszeit. Deshalb ist eine Liquiditätsabsicherung zwingend notwendig, um das System vor Zahlungsengpässen zu schützen.
Rahmen für die Pflegestrukturkommission
Die Frage der langfristigen strukturellen und finanziellen Tragfähigkeit der Pflegeversicherung beantwortet das PNOG nicht. Alle Hoffnungen ruhen nun auf der Mitte Oktober eingesetzten Pflegestrukturkommission. Sie soll bis Januar 2027 ein schlüssiges Konzept für die Weiterentwicklung der Pflege und der Pflegeversicherung vorlegen. Die Kommission steht vor der Herausforderung, die Finanzarchitektur zur langfristigen Beitragsstabilisierung zu bestimmen, eine präventionsorientierte Gesamtstrategie zu entwickeln, wirksame Instrumente gegen Altersarmut infolge von Pflegebedürftigkeit vorzuschlagen, tragfähige Konzepte zur Vereinbarkeit von Pflege und Beruf aufzugreifen wie die Fachkräftesicherung verlässlich zu gestalten und innovative sektorenübergreifende Versorgungsformen in den Blick zu nehmen.
Damit die Vorschläge der Pflegestrukturkommission nicht zerredet werden, müsste die Politik Leitplanken setzen und fundamentale Entscheidungen treffen: Soll die Pflegeversicherung eine Teilabsicherung bleiben oder zu einer Vollabsicherung ausgebaut werden? Wie lässt sich das Umlagesystem durch einen weiterentwickelten, kapitalgedeckten Pflegevorsorgefonds stärken, und in welchem Maße sichern wir Eigenleistungen durch verpflichtende Kapitaldeckungsverfahren ab? Schließlich gilt es, die Finanzierungsanteile zwischen Beitragsmitteln, Steuern und privater Beteiligung fair und krisenfest auszutarieren. Jeder dieser Schritte ist anhand der vier zentralen Prüfbausteine zu bewerten: der praktischen Umsetzbarkeit, der politischen Anschlussfähigkeit im föderalen Gefüge, der politischen Zugriffsfähigkeit zur Sicherung von Planbarkeit sowie der ordnungspolitischen Finanzierungszuständigkeit zur strikten Vermeidung versicherungsfremder Leistungen.
Pflege darf niemals isoliert betrachtet werden. Sie steht in Wechselwirkung zur Kranken- und Rentenversicherung, zur Sozialhilfe, zur Familien-, Wirtschafts- und Arbeitsmarktpolitik. Die Pflegereform erfordert ein gesellschaftlich getragenes Narrativ, das die Erkenntnisse des Zukunftspakts Pflege, der Finanzkommission Gesundheit, der Alterssicherungskommission sowie einer umfassenden Sozialstaatsreform zusammenführt. Durch diesen ressortübergreifenden Schulterschluss wird aus der Pflegereform ein verlässliches Fundament für die alternde Gesellschaft.
Mitwirkende des Beitrags

Autorin

Autorin
Datenschutzhinweis
Ihr Beitrag wird vor der Veröffentlichung von der Redaktion auf anstößige Inhalte überprüft. Wir verarbeiten und nutzen Ihren Namen und Ihren Kommentar ausschließlich für die Anzeige Ihres Beitrags. Ihre E-Mail-Adresse wird nicht veröffentlicht, sondern lediglich für eventuelle Rückfragen an Sie im Rahmen der Freischaltung Ihres Kommentars verwendet. Die E-Mail-Adresse wird nach 60 Tagen gelöscht und maximal vier Wochen später aus dem Backup entfernt.
Allgemeine Informationen zur Datenverarbeitung und zu Ihren Betroffenenrechten und Beschwerdemöglichkeiten finden Sie unter https://www.aok.de/pp/datenschutzrechte. Bei Fragen wenden Sie sich an den AOK-Bundesverband, Rosenthaler Str. 31, 10178 Berlin oder an unseren Datenschutzbeauftragten über das Kontaktformular.