

Aktuelle Beiträge zur Sozialversicherung und Rechengrößen 2027
Beitragsbemessungsgrenze Krankenversicherung 2027
Die Grenzwerte in der Sozialversicherung steigen im Jahr 2027 außergewöhnlich stark an. Der Entwurf der Sozialversicherungsrechengrößen-Verordnung sieht vor:
- Die Beitragsbemessungsgrenze steigt 2027 von 69.750 Euro (2026) auf 76.500 Euro
- Das entspricht einer Steigerung um 9,7 Prozent auf 6.375 Euro monatlich (2026: 5.812,50 Euro)
- Die höhere Grenze wirkt sich auf den Krankenversicherungsbeitrag aus, sofern das beitragspflichtige Entgelt die bisherige monatliche Grenze von 5.812,50 Euro übersteigt.
Die Beitragsbemessungsgrenzen werden alljährlich an die Löhne und Gehälter angepasst. Zu diesem Jahreswechsel ist der Sprung jedoch besonders groß: Von der Erhöhung von 6.750 Euro jährlich entfällt ein Anteil von 3.150 Euro auf die reguläre Fortschreibung sowie ein Anteil von 3.600 Euro auf eine einmalige Sonderanhebung durch das GKV-Beitragssatzstabilisierungsgesetz, das am 30. Juli 2026 in Kraft getreten ist.
Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung
Die Beitragsbemessungsgrenze (BBG KV) bestimmt, bis zu welcher Einkommenshöhe Arbeitgeber und Beschäftigte Beiträge zur gesetzlichen Kranken- und Pflegeversicherung zahlen müssen. Die Beiträge zur gesetzlichen Krankenversicherung werden nur aus beitragspflichtigen Einnahmen bis zur BBG KV berechnet, oberhalb der Grenze erhöht sich der Beitrag nicht mehr (§ 223 Abs. 3 S. 2 1. HS SGB V).
Die BBG KV entspricht in Bezug auf ihre Höhe voraussichtlich weiterhin der BBG der Pflegeversicherung.
Jahresarbeitsentgeltgrenze (JAEG)
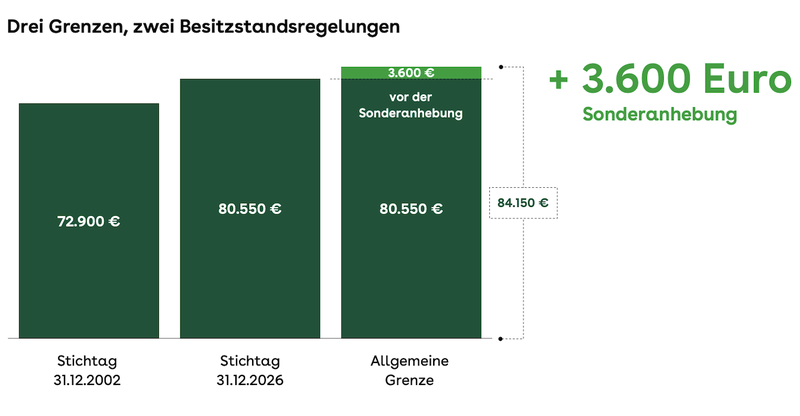
Neben der regulären und der besonderen Jahresarbeitsentgeltgrenze (JAEG) müssen Arbeitgeber zum Jahreswechsel 2026/2027 eine dritte JAEG berücksichtigen. Die Einführung dieser dritten JAEG ist auf die Sonderanhebung zur Finanzierung der Solidargemeinschaft der gesetzlichen Krankenkassen zurückzuführen. Da die allgemeine JAEG zusätzlich zur regulären Fortschreibung um 3.600 Euro angehoben wird, wird ein neuer Bestandsschutz eingeführt – für alle Personen, die zum 31. Dezember 2026 privat krankenversichert sind.
Für 2027 gibt es also drei JAEG:
AOK-Tipp: Bei entstehender Versicherungsfreiheit, empfehlen Sie Mitarbeitenden, sich bei der AOK individuell beraten zu lassen.
Stichwort: Jahresarbeitsentgeltgrenze (JAEG)
Die Jahresarbeitsentgeltgrenze ist die Krankenversicherungspflichtgrenze. Beschäftigte, deren regelmäßiges Jahresarbeitsentgelt die für sie geltende Grenze übersteigt, sind krankenversicherungsfrei. Sie können damit freiwillig in der gesetzlichen Krankenversicherung bleiben oder sich privat krankenversichern.
Wichtig ist eine Prüfung durch den Arbeitgeber bei Beginn einer Beschäftigung, bei Änderungen im Versicherungsverhältnis sowie bei einer Änderung der Grenzen.

Dokumentation: Insbesondere die Bestandsschutzregelungen zum 31. Dezember 2002 und 31. Dezember 2026 sollten Arbeitgeber dokumentieren und zu den Entgeltunterlagen nehmen. Die Dokumentation muss zwingend den bisherigen Status, die Art der Versicherung, die angewandte JAEG und das Ergebnis der neuen versicherungsrechtlichen Beurteilung enthalten.
Dies erleichtert die Nachweisführung bei Betriebsprüfungen. Arbeitgeber sollten sich bei Neueinstellungen den bisherigen Krankenversicherungsstatus von den neuen Beschäftigten schriftlich bestätigen lassen.
Haben sich durch die neuen Grenzen Änderungen beim Krankenversicherungsstatus ergeben, passen Arbeitgeber den Beitragsgruppenschlüssel an. Arbeitgeber müssen die betreffende Person zum 31. Dezember 2026 mit dem Meldegrund „32“ abmelden und zum 1. Januar 2027 mit Meldegrund „12“ neu anmelden.
Wurde eine bisher krankenversicherungsfreie Person zum Jahreswechsel wieder versicherungspflichtig, entfällt der Arbeitgeberzuschuss zur privaten oder freiwilligen Krankenversicherung. Arbeitgeber führen die Beiträge dann nach den Regeln für versicherungspflichtig Beschäftigte direkt an die zuständige Krankenkasse ab.
Beispiel: Wann gilt die neue JAEG?
Zwei Beschäftigte erzielen 2026 jeweils ein regelmäßiges Jahresarbeitsentgelt (JAE), welches der Arbeitgeber mit 82.000 € berechnet hat. Da sie die JAEG 2026 von 77.400 € überschreiten, sind beide krankenversicherungsfrei.
Beschäftigte A ist freiwillig gesetzlich versichert.
Beschäftigte B ist am 31.12.2026 privat krankenversichert.
Variante A:
Für Beschäftigte A gilt die allgemeine JAEG 2027 von 84.150 €. Da ihr JAE von 82.000 Euro diese Grenze nicht überschreitet, wird sie zum 1.1.2027 krankenversicherungspflichtig. Eine Befreiung ist nicht möglich, da die Versicherungspflicht durch die zusätzliche Erhöhung um 3.600 € eintritt.
Variante B:
Für sie gilt die neue Bestandsschutzgrenze von 80.550 €. Da ihr JAE von 82.000 € diese Grenze überschreitet, bleibt sie auch 2027 krankenversicherungsfrei.
Hintergrund:
Für wegen Überschreitens der Jahresarbeitsentgeltgrenze krankenversicherungsfreie Beschäftigte, die aufgrund der Anhebung der Entgeltgrenze versicherungspflichtig werden, besteht ein Recht auf Befreiung von der Krankenversicherungspflicht (§ 8 Abs. 1 Satz 1 Nr. 1 SGB V).
Dieses Befreiungsrecht gilt jedoch ausdrücklich nicht für die am 31. Dezember 2026 versicherungsfreien und freiwillig gesetzlich krankenversicherten Beschäftigten, deren Jahresarbeitsentgelt die – um die zusätzlichen 3.600 Euro angehobene – allgemeine Jahresarbeitsentgeltgrenze für das Jahr 2027 nicht mehr übersteigt.
Für diese Beschäftigten tritt ab 1. Januar 2027 Krankenversicherungspflicht ein.
Wechseln aufgrund des Überschreitens der Jahresarbeitsentgeltgrenze versicherungsfreie und freiwillig krankenversicherte Beschäftigte vor dem 1. Januar 2027 von der freiwilligen in eine private Krankenversicherung, gilt für sie ab 1. Januar 2027 die für die Bestandsfälle neu eingeführte Jahresarbeitsentgeltgrenze (§ 6 Abs. 8 SGB V).
Übersteigt ihr Arbeitsentgelt die neue Entgeltgrenze nicht mehr, besteht das Befreiungsrecht. Dies gilt auch dann, wenn am 31. Dezember 2026 neben der privaten Krankenversicherung die freiwillige gesetzliche Krankenversicherung (zum Beispiel aufgrund der gesetzlichen Kündigungsfrist nach § 175 Abs. 4 Satz 3 SGB V) noch nicht beendet ist und somit eine Doppelversicherung besteht.
Dies galt nach der Rechtsauffassung des Bundesministeriums für Gesundheit bereits zu der am 1. Januar 2003 vergleichbaren Rechtslage bei der Einführung der besonderen Jahresarbeitsentgeltgrenze im Zusammenhang mit der damaligen zusätzlichen Anhebung der allgemeinen Jahresarbeitsentgeltgrenze.
Weitere Beitragsbemessungsgrenzen 2027
Laut Entwurf der Sozialversicherungsrechengrößen-Verordnung liegt die voraussichtliche Beitragsbemessungsgrenze 2027 für die anderen Sozialversicherungszweige bei:
Beitragsbemessungsgrenze Renten- und Arbeitslosenversicherung 2027:
- 8.850 Euro monatlich (2026: 8.450 Euro)
- 106.200 Euro jährlich (2026: 101.400 Euro)
Die Werte gelten bundesweit.
Sachbezugswerte 2027
Die Sozialversicherungsentgeltverordnung passt die Sachbezugswerte zum 1. Januar 2027 an: Der Wert für freie Verpflegung steigt auf 355 Euro monatlich. Dabei entfallen auf
- Frühstück: 73 Euro
- Mittagessen: 141 Euro
- Abendessen: 141 Euro
Der Sachbezugswert für freie Unterkunft steigt auf 289 Euro monatlich, die Werte im Detail finden sich auf der Seite Sachbezugswerte.
Beitragssätze zur Sozialversicherung 2027
Die Beitragssätze in der Kranken- und Pflegeversicherung bleiben weitgehend stabil. Lediglich der Beitragszuschlag für Kinderlose in der Pflegeversicherung wird voraussichtlich auf 0,9 Prozent erhöht.
Den durchschnittlichen Zusatzbeitragssatz hat das Bundesministerium für Gesundheit am 30. Oktober 2026 auf 2,9 Prozent festgelegt.
Die Krankenkassen veröffentlichen bis Ende Dezember 2026 jeweils ihre kassenindividuellen Zusatzbeitragssätze.
In den anderen Sozialversicherungszweigen gibt es keine Beitragsanpassungen.
Die Künstlersozialabgabe steigt leicht auf 5 Prozent.
Die Insolvenzgeldumlage bleibt beim gesetzlich festgelegten Wert von 0,15 Prozent.
Beispiel: Vergleich Entgeltabrechnung 2026 und 2027 bei 80.000 Euro Bruttoeinkommen jährlich.
Ein kinderloser Arbeitnehmer verdient brutto 80.000 Euro jährlich. Monatlich sind das 6.666,67 Euro. Wie sieht die monatliche Belastung aufgrund gesetzlicher Regelungen (wie der Erhöhung der BBG KV) durch SV-Beiträge im Jahresvergleich 2026 und 2027 aus?
| 2026 | 2027 | |
|---|---|---|
| Brutto-Entgelt monatlich | 6.666,67 € | 6.666,67 € |
| Davon beitragspflichtig in der Krankenversicherung | 5.812,50 € | 6.375,00 € |
| Krankenversicherung (Beitragssatz 14,6 %) | ||
| AG-Anteil: 7,3 % | 424,31 € | 465,38 € |
| AN-Anteil: 7,3 % | 424,31 € | 465,38 € |
| Individueller Zusatzbeitragssatz (angenommen 2,9 %) | ||
| AG-Anteil: 1,45 % | 84,28 € | 92,44 € |
| AN-Anteil: 1,45 % | 84,28 € | 92,44 € |
| KV gesamt | 1.017,18 € | 1.115,64 € |
| Rentenversicherung (Beitragssatz 18,6 %) | ||
| AG-Anteil: 9,3 % | 620,00 € | 620,00 € |
| AN-Anteil: 9,3 % | 620,00 € | 620,00 € |
| RV gesamt | 1.240,00 € | 1.240,00 € |
| Pflegeversicherung (einschließlich Kinderlosenzuschlag) | ||
| AG-Anteil: 1,8 % | 104,63 € | 114,75 € |
| AN-Anteil: 2,4 % (2,7 % inkl. geplanter Erhöhung um 0,3 % 2027) | 139,50 € | 172,13 € |
| PV gesamt | 244,13 € | 286,88 € |
| Arbeitslosenversicherung (Beitragssatz 2,6 %) | ||
| AG-Anteil: 1,3 % | 86,67 € | 86,67 € |
| AN-Anteil: 1,3 % | 86,67 € | 86,67 € |
| ALV gesamt | 173,34 € | 173,34 € |
| Sozialabgaben gesamt (AG) | 1.319,89 € | 1.379,24 € |
| Sozialabgaben gesamt (AN) | 1.354,76 € | 1.436,62 € |
| Monatliche Mehrbelastung (AG) gegenüber 2026 | - | 59,35 € |
| Monatliche Mehrbelastung (AN) gegenüber 2026 | - | 81,86 € |
Beispiel: Vergleich Entgeltabrechnung 2026 und 2027 bei 40.000 Euro Bruttoeinkommen jährlich.
Ein kinderloser Arbeitnehmer verdient brutto 40.000 Euro jährlich. Monatlich sind das 3.333,33 Euro. Wie sieht die monatliche Belastung durch SV-Beiträge im Jahresvergleich 2026 und 2027 aus?
| 2026 | 2027 | |
|---|---|---|
| Brutto-Entgelt monatlich | 3.333,33 € | 3.333,33 € |
| Davon beitragspflichtig in der Krankenversicherung | 3.333,33 € | 3.333,33 € |
| Krankenversicherung (Beitragssatz 14,6 %) | ||
| AG-Anteil: 7,3 % | 243,33 € | 243,33 € |
| AN-Anteil: 7,3 % | 243,33 € | 243,33 € |
| Individueller Zusatzbeitragssatz (angenommen 2,9 %) | ||
| AG-Anteil: 1,45 % | 48,33 € | 48,33 € |
| AN-Anteil: 1,45 % | 48,33 € | 48,33 € |
| KV gesamt | 583,32 € | 583,32 € |
| Rentenversicherung (Beitragssatz 18,6 %) | ||
| AG-Anteil: 9,3 % | 310,00 € | 310,00 € |
| AN-Anteil: 9,3 % | 310,00 € | 310,00 € |
| RV gesamt | 620,00 € | 620,00 € |
| Pflegeversicherung (einschließlich Kinderlosenzuschlag) | ||
| AG-Anteil: 1,8 % | 60,00 € | 60,00 € |
| AN-Anteil: 2,4 % (2,7 % inkl. geplanter Erhöhung um 0,3 % 2027) | 80,00 € | 90,00 € |
| PV gesamt | 140,00 € | 150,00 € |
| Arbeitslosenversicherung (Beitragssatz 2,6 %) | ||
| AG-Anteil: 1,3 % | 43,33 € | 43,33 € |
| AN-Anteil: 1,3 % | 43,33 € | 43,33 € |
| ALV gesamt | 86,66 € | 86,66 € |
| Sozialabgaben gesamt (AG) | 704,99 € | 704,99 € |
| Sozialabgaben gesamt (AN) | 724,99 € | 734,99 € |
| Monatliche Mehrbelastung (AG) gegenüber 2026 | - | 0,00 € |
| Monatliche Mehrbelastung (AN) gegenüber 2026 | - | 10,00 € |
Sonn-, Feiertags- und Nachtarbeitszuschläge
Der Entwurf des Einkommensteuerreformgesetzes sieht Verbesserungen für Beschäftigte vor, die außerhalb der normalen Arbeitszeiten tätig sind. Bei der Berechnung des steuerfreien Zuschlags bei Sonn- und Feiertagsarbeit sollen ab dem 1. Januar 2027 bis zu 75 Euro Grundlohn pro Stunde berücksichtigungsfähig sein. Aktuell liegt der Wert im Steuerrecht bei 50 Euro. Für Nachtarbeitszuschläge dagegen bleibt die steuerliche Grenze von 50 Euro bestehen.
Gilt für das Arbeitsverhältnis ein Tarifvertrag, der Sonn- und Feiertagszuschläge regelt, sind diese Zuschläge in der Höhe beitragsfrei, in der sie auch steuerfrei sind. Dies ist bis zu einem Grundlohn von 75 Euro pro Stunde der Fall. Liegt kein begünstigter Tarifvertrag vor oder wird im Arbeitsvertrag nur auf einzelne tarifvertragliche Regelungen verwiesen, bleibt die bisher gültige SV-Grundlohngrenze von 25 Euro bestehen. Dieser Grenzwert gilt auch weiterhin für Nachtzuschläge.
Im Jahressteuergesetz 2026 soll zudem klargestellt werden, dass nur das laufende, steuerpflichtige Arbeitsentgelt zum Grundlohn zählt. Entgeltbestandteile, die pauschal versteuert werden, gehören nicht dazu.
Laden eines betrieblichen Elektro- und Hybridfahrzeugs zu Hause
Ein BMF-Schreiben vom 21. Juli 2026 regelt Details für die Übernahme von Stromkosten für das Laden eines Dienstwagens mit Elektro- oder Hybridantrieb im Haushalt von Beschäftigten neu:
Die wichtigsten Inhalte
- Laden Beschäftigte ein betriebliches Elektro- oder Hybridelektrofahrzeug an einer häuslichen Ladesäule auf, kann der betriebliche Anteil an der Gesamtstrommenge aus der Nutzung der häuslichen Ladevorrichtung grundsätzlich mit Hilfe eines gesonderten stationären oder mobilen Stromzählers (Wallbox oder fahrzeugintern) nachgewiesen werden. Der Zähler muss nicht eichrechtskonform sein.
- Der Nachweis des betrieblichen Anteils ist für einen fortlaufenden Zeitraum von drei Monaten anhand von Aufzeichnungen zulässig.
- Die Einspeisung aus einer privaten Photovoltaikanlage ist nicht zu beachten.
- Der Strompreis kann individuell ermittelt oder per Pauschalierung festgelegt werden. Der Gesamtdurchschnittsstrompreis ist auf volle Cent abzurunden und mit der geladenen Strommenge zu multiplizieren.
- Aus Vereinfachungsgründen kann der vom Statistischen Bundesamt halbjährlich veröffentlichte Gesamtstrompreis für private Haushalte zugrunde gelegt werden.
- Das Wahlrecht zwischen dem Ansatz der tatsächlichen Stromkosten oder der Strompreispauschale muss für das Wirtschaftsjahr einheitlich ausgeübt werden.
- Durch die Strompreispauschale sind sämtliche Stromkosten der Steuerpflichtigen aus der Nutzung einer häuslichen Ladevorrichtung abgegolten.
Die Änderungen gelten für Wirtschaftsjahre ab 2026. Die alten Fassungen der Textziffern 19 und 20 dürfen aber bis 31. Juli 2026 angewendet werden.
Bundestariftreuegesetz
Bereits seit 1. Mai 2026 werden durch das Bundestariftreuegesetz Nachteile tarifgebundener Unternehmen im Wettbewerb um öffentliche Aufträge und Konzessionen des Bundes ab einem geschätzten Auftrags- oder Vertragswert von 50.000 Euro begrenzt. Das Gesetz verpflichtet alle Unternehmen zur Gewährleistung tarifvertraglicher Arbeitsbedingungen bei Bundesaufträgen. Die Verpflichtung gilt auch für Nachunternehmer und Verleiher.
Die neue Website der Prüfstelle Bundestariftreue stellt ein breites Informationsangebot bereit. Es enthält neben einer ausführlichen Fragen-Antworten-Liste auch Mustervorlagen. Die Inhalte richten sich insbesondere an Bundesauftraggeber und Vergabestellen, Auftragnehmer, Arbeitgeber und Beschäftigte. Künftig soll die Website zudem die Möglichkeit bieten, Hinweise auf mögliche Verstöße gegen das Tariftreueversprechen elektronisch an die Prüfstelle Bundestariftreue zu übermitteln.
Ab 2028 ist ein elektronisches Verfahren zur Abgabe von Entgeltdaten über die Entgeltabrechnungsprogramme geplant.
Neue Lohnsteuerrichtlinien 2027
Die seit 2023 geltenden Lohnsteuerrichtlinien (LStR) werden mit den neuen Richtlinien 2027 an Gesetzesänderungen und die Rechtsprechung angepasst. Die Richtlinien müssen bis zum Jahresende noch Bundestag und Bundesrat passieren.
Die wichtigsten geplanten Änderungen im Überblick:
Aufwandsentschädigungen für ehrenamtliche Tätigkeiten aus öffentlichen Kassen
Bis zu 275 Euro monatlich können unter weiteren Voraussetzungen steuerfrei gewährt werden (§ 3 Nr. 12 S. 2 EStG). Die Pauschalentschädigung für gelegentliche ehrenamtliche Tätigkeiten steigt zudem von 8 auf 9 Euro täglich. Die Anhebung dieser steuerfreien Beträge soll bereits rückwirkend ab dem 1. Januar 2026 gelten.
Betriebsveranstaltungen aus besonderem Anlass
Nach einem einschlägigen BFH-Urteil werden in den neuen LStR die bisherigen Regelungen zu Sachleistungen des Arbeitgebers zu besonderen Anlässen wie zum Beispiel Diensteinführung, Amts- oder Funktionswechsel, Jubiläum, neu gefasst.
Künftig werden keine festen Betragsgrenzen (110 Euro beziehungsweise 60 Euro Grenze) mehr genannt. Stattdessen wird auf „übliche“ Sachleistungen des Arbeitgebers abgestellt. Handelt es sich um ein Fest des Arbeitgebers, liegt kein Arbeitslohn vor.
Park- und Einstellplätze
Überlässt der Arbeitgeber oder ein Dritter aufgrund des Dienstverhältnisses der Belegschaft als Gesamtheit Park- oder Einstellplätze an der ersten Tätigkeitsstätte oder in deren räumlicher Nähe, liegt nach den neuen LStR kein Arbeitslohn vor.
Dies gilt zukünftig auch dann, wenn eine individuelle Zuordnung einzelner Parkplätze (zum Beispiel durch Anbringen eines Kennzeichens) erfolgt. Zuschüsse des Arbeitgebers zu entsprechenden Aufwendungen von Beschäftigten bleiben dagegen weiterhin steuerpflichtig.
Lohnsteuerabzug bei Homeoffice im Ausland
Vergütungen, die im Ansässigkeitsstaat oder in Drittstaaten erbracht werden, unterliegen nach den neuen Lohnsteuerrichtlinien (LStR) der beschränkten Steuerpflicht, wenn das einschlägige Doppelbesteuerungsabkommen (DBA) Deutschland das Besteuerungsrecht zuweist.
Das betrifft Fälle, in denen eine Bagatellregelung das Besteuerungsrecht Deutschland zuweist, wenn die Tätigkeit nur an wenigen Tagen im Ausland erfolgt (Homeoffice im Ausland).
Bereits geregelt worden ist ab 2024 für Luxemburg und ab 2026 für die Niederlande, dass bis zu 34 Homeoffice-Tage für die Besteuerung im Tätigkeitsstaat unschädlich sind.
Tarifermäßigung für Abfindungen nicht mehr beim Lohnsteuerabzug
Seit 2025 ist die Anwendung der sogenannten Fünftelregelung für Entschädigungen (zum Beispiel Abfindungen) und auf Arbeitslohn für mehrere Kalenderjahre (wie etwa Jubiläumszuwendungen) nicht mehr im Lohnsteuer-Verfahren, sondern nur noch im Rahmen der Steuererklärung möglich. Die Regelungen für die Tarifermäßigung gem. § 34 EStG im Lohnsteuerabzugsverfahren werden infolge der Abschaffung der Ermäßigung gestrichen.
Permanenter Lohnsteuer-Jahresausgleich
Beim permanenten Lohnsteuer-Jahresausgleich werden nun auch der Beitragszuschlag in der Pflegeversicherung für Kinderlose und der Beitragsabschlag für das zweite bis fünfte Kind berücksichtigt. Zudem werden das neu eingeführte Qualifizierungsgeld sowie die steuerfreie Aktivrente in die Ausschlusstatbestände aufgenommen.
Doppelte Haushaltsführung im Ausland
Für Lohnzahlungen ab 2026 ist ein Höchstbetrag von 2.000 Euro im Fall der doppelten Haushaltsführung mit einer Wohnung im Ausland gesetzlich festgeschrieben worden (§ 9 Abs. 1 Satz 3 Nr. 5 Satz 4 EStG). Entsprechend werden in den LStR die Regelungen zur Notwendigkeit und Angemessenheit der Unterkunftskosten gestrichen.
Stand
Erstellt am: 11.11.2026


Persönliche Ansprechperson
